
北京大学汇丰商学院智库副主任、北京大学中国公共财政研究中心名誉主任林双林指出,近年来我国外商直接投资(FDI)流入持续回落,引资压力显著加大。FDI净流入占GDP比重显著低于美国、越南、马来西亚等许多国家。当前全球引资竞争加剧,许多发展中经济体依托税收优惠和降低投资成本,叠加下调企业法定税率,形成引资优势。相较而言,我国2008年内外资企业所得税统一,基准税率为25%,高新技术企业的优惠税率为15%,但优惠条件相当严格,针对外资的税收激励力度也弱于许多发展中国家。此外,部分地区乱收费、多头检查、变相摊派、过度行政干预等问题,也在削弱对外资的吸引力。本报告建议:一、适度下调企业所得税基准税率,减轻包括外资企业在内的所有企业的税负;二、出台更优惠的政策,降低外资企业的生产成本;三、优化地方招商引资补贴方式,改固定补贴为比例化梯度补贴,提升激励精准度;四、规范涉企监管,清理乱收费、乱检查等违规行为,坚持企业捐赠自愿原则;五、减少不必要的行政干预,保障外资合法经营自主权,稳步提升我国对外资的吸引力。
北京大学汇丰商学院智库副主任、北京大学中国公共财政研究中心名誉主任林双林指出,近年来我国外商直接投资(FDI)流入持续回落,引资压力显著加大。FDI净流入占GDP比重显著低于美国、越南、马来西亚等许多国家。当前全球引资竞争加剧,许多发展中经济体依托税收优惠和降低投资成本,叠加下调企业法定税率,形成引资优势。相较而言,我国2008年内外资企业所得税统一,基准税率为25%,高新技术企业的优惠税率为15%,但优惠条件相当严格,针对外资的税收激励力度也弱于许多发展中国家。此外,部分地区乱收费、多头检查、变相摊派、过度行政干预等问题,也在削弱对外资的吸引力。本报告建议:一、适度下调企业所得税基准税率,减轻包括外资企业在内的所有企业的税负;二、出台更优惠的政策,降低外资企业的生产成本;三、优化地方招商引资补贴方式,改固定补贴为比例化梯度补贴,提升激励精准度;四、规范涉企监管,清理乱收费、乱检查等违规行为,坚持企业捐赠自愿原则;五、减少不必要的行政干预,保障外资合法经营自主权,稳步提升我国对外资的吸引力。
引言
中国1979年以来从外商直接投资中获益巨大。截至2025年5月,“外商在华投资累计设立企业124万家,投资额近3万亿美元。外资企业早已是中国高质量发展不可分割的组成部分,贡献了中国1/4的工业增加值、1/7的税收,创造了3000多万个就业岗位,为中国经济增长做出了积极贡献。”[1] 然而,近几年来,我国外商直接投资流入急剧下降。据商务部数据,继全国实际使用外资金额2024年同比下降27.1%之后,2025年下降9.5%。
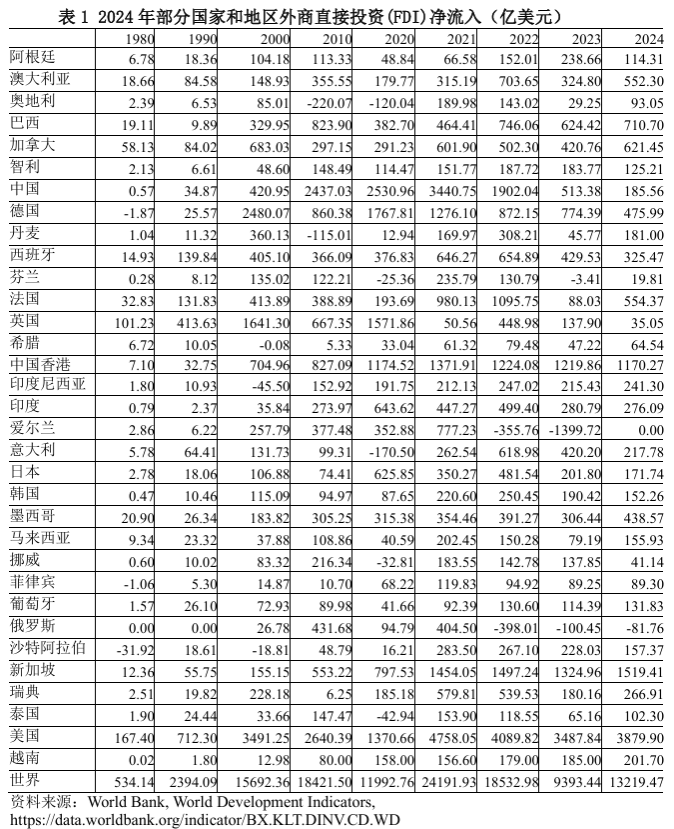
我国外商直接投资净流入下降更惊人。据世界银行统计,2023年到2024年,中国FDI净流入下降63.9%。同期,美国的FDI净流入上升了11.2%;越南上升9%;泰国上升57%;马来西亚上升96.9%。2024年,中国的FDI净流入不仅大大低于美国,而且低于巴西、墨西哥、印度、印度尼西亚和越南等国,并低于中国自己1993年的水平。
简单地用劳动力成本上升来解释外资下降已经难以令人信服,因为发达国家劳动力成本更高,但吸引的外资也更多。研究吸引外资的新对策迫在眉睫。
外资在世界范围内的动向
2.1 FDI净流动
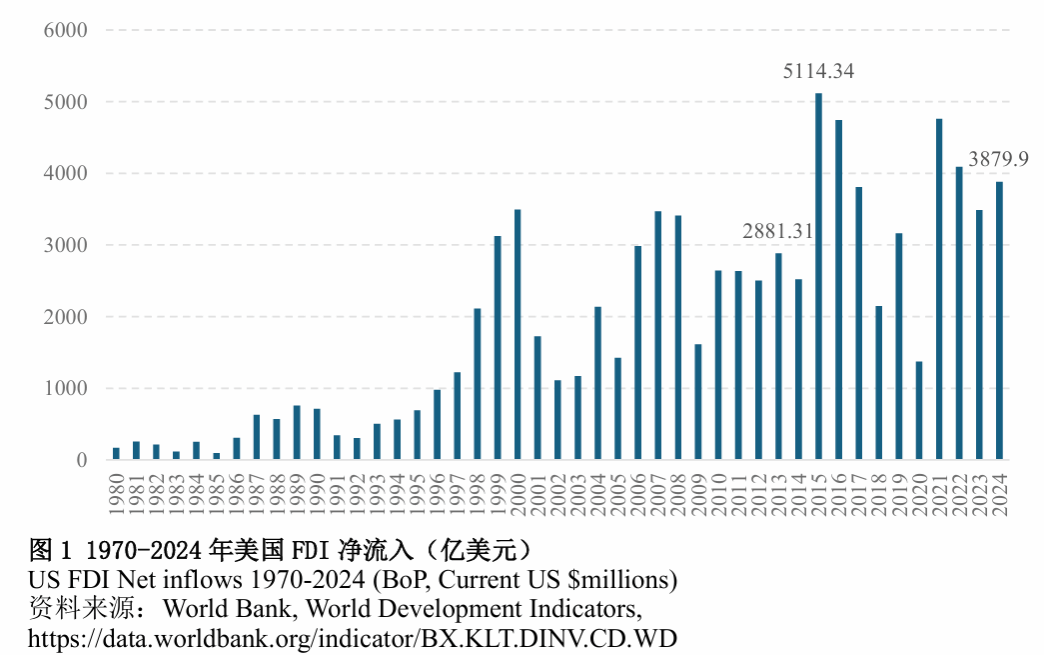
经济规模不同,FDI净流入量就不同,FDI净流入应该与经济规模成正比。美国是世界经济规模最大的国家,FDI净流入最多,2024年达到3,879.9亿美元,占全球FDI总流入的29.35%;印度276.09亿美元,占全球总额的2.09%;印度尼西亚241.30亿美元,占1.83%;越南201.7亿美元,占1.53%;中国185.56亿美元,占全球总额的1.4%,与第二大经济体的地位严重不符。2024年中国的FDI净流入绝对量低于巴西、墨西哥、印度、印度尼西亚和越南。(详见附录表1)
2.2 FDI净流入占GDP的比重
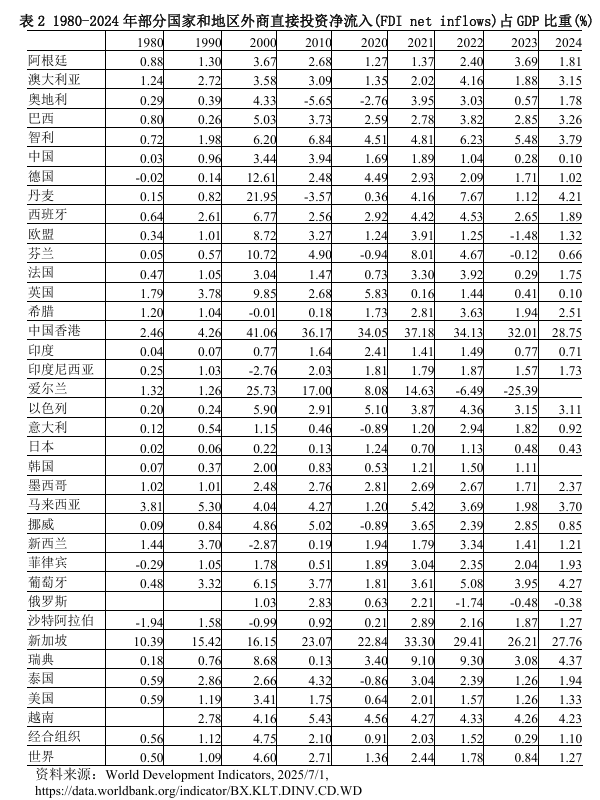
新兴市场国家的FDI净流入占GDP比重,比发达国家更高。中国的比重偏低。2024年,巴西的FDI净流入占GDP的比重为3.26%,智利为3.79%,墨西哥为2.37%,德国为1.02%,法国为1.75%,英国为0.10%,美国为1.33%,新加坡为27.76%,印度尼西亚1.73%,马来西亚3.7%,泰国为1.94%,菲律宾1.93%,越南为4.23%,印度为0.71%,中国为0.1%。(详见附录表2)
2.3 美国的外商直接投资FDI流入
美国的FDI净流入量最多,起伏跌宕,总趋势是在上升。图1展示1970-2024年美国FDI净流入。2023年达到3,487.84亿美元,占全球FDI总流入的37.13%;2024年达到3,879.9亿美元,占全球FDI总流入的29.35%。
美国的净外商直接投资占其GDP的比重从1970年起震荡上升,在2000年达到顶峰,为3.41%,随后时起时伏,2024年为1.33%。
特朗普增加关税后,外国的商品在美国价格高了。但是美国企业在美国销售的商品价格没有提高,美国企业的产品就有了价格优势。这样,投资美国变得更有吸引力。2025 年第二季度,美国的外商直接投资达到 865 亿美元的历史最高水平,第三季度预计为890亿美元。GDP第二季度的增长率为 3.8%,高于之前估计的 3.3%;第三季度的增长率为 4.4%,超过预期的4.3%。[2]
中国的外商直接投资流入的起伏
在讨论中国外商直接投资(FDI)流入的变化前,有必要弄清楚中国常用的实际使用外资金额和外商直接投资的区别。二者之间的差额是外商间接投资,即外国投资者以股权、债券等形式的投资。实际使用外资额要大于FDI。
实际使用外资金额是中国各级政府、部门、企业和其他经济组织通过对外借款、吸收外商直接投资以及用其他方式筹措境外现汇、设备、技术等资源的过程中,根据投资协议(合同)实际执行的投资额。
外商直接投资(FDI)是外国企业和经济组织或个人(包括华侨、港澳台同胞以及中国在境外注册的企业)按中国有关政策、法规,用现汇、实物、技术等在中国直接投资的行为。[3]
世界银行常用外商直接投资净流入衡量一个国家外资利用状况。外商直接投资净流入额 = 外商直接投资流入额-外商直接投资流出额。
3.1 中国实际使用外资额
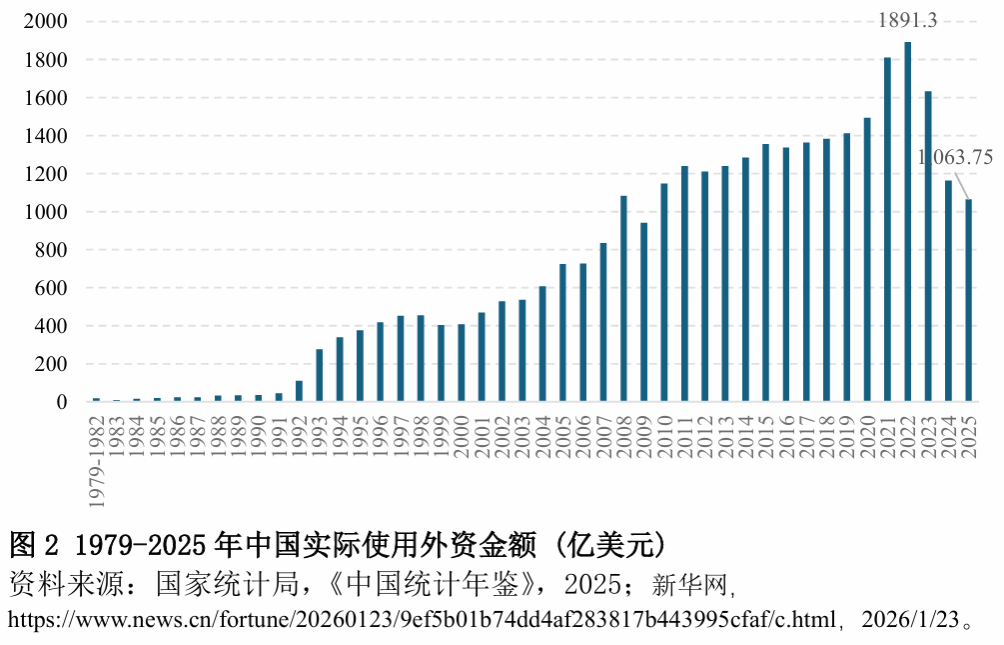
图2展示,1983-2024年中国实际使用外资金额。实际使用外资金额2010年为1,147.3亿美元,2010年为1,493.4亿美元,2022年为1,891.3亿美元,2023年为1,632.5亿美元。2024年实际使用外资金额1,162.38亿美元。据官方数据,比2023年下降27.1%。据商务部数据,2025年,全国实际使用外资金额7476.9亿元人民币(约1,063.75亿美元),同比下降9.5%。[4]
3.2 中国各地外商直接投资实际使用状况
中国各地外商直接投资实际使用差别很大。由于各省经济规模不同,不适宜简单比较。从2000到2024年,几乎所有省份的外商直接投资实际使用金额占GDP比重都下降了。各地区之间差异很大。2024年,外商直接投资实际使用金额占GDP比重高的省市包括上海(2.36%),天津(2.02%),浙江(1.22%),北京(1.04%),江苏(1%),山东(0.86%),广东(0.71%),辽宁(0.68%);低的包括甘肃(0.05%),青海(0.09%),内蒙古和湖南(0.14%),云南和江西(0.16%),陕西(0.18%),山西(0.19%)。总体来说,经济发达地区,外商直接投资实际使用量大,经济欠发达地区,外商直接投资实际使用量小。
3.3 中国外商直接投资净流入(FDI net inflow)
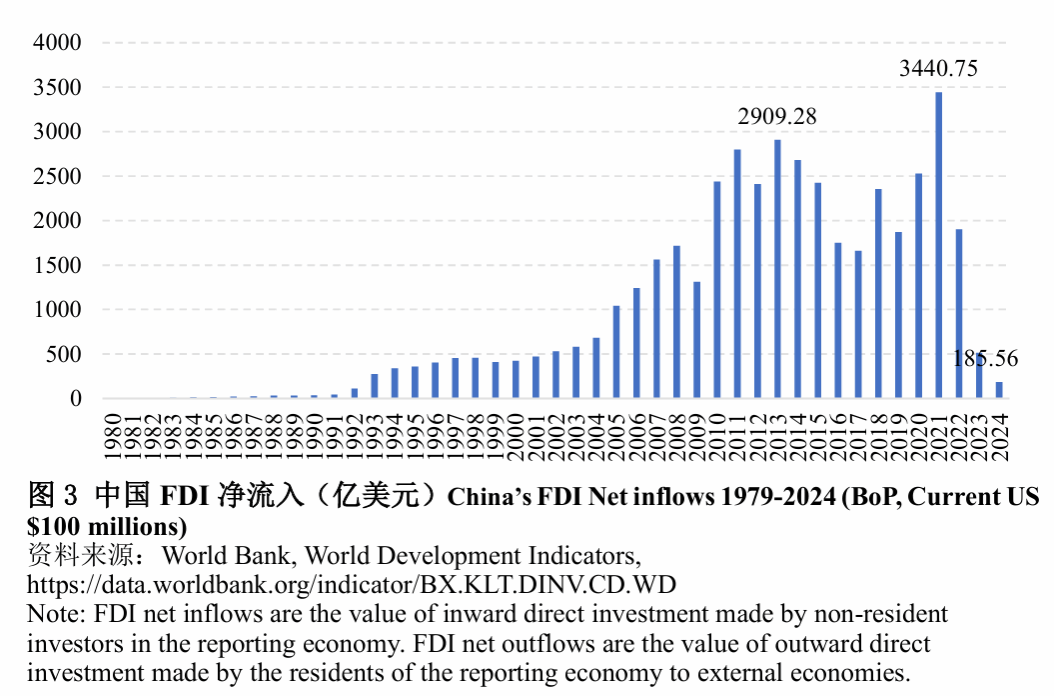
中国外商直接投资净流入(FDI net inflow))的变化更让人吃惊。世界银行数据显示(见图3),2024年,中国外商直接投资净流入量骤降至185.56亿美元,为30多年来的最低水平。这与2021年3,440亿美元的峰值相比大幅下降,甚至低于1993年的275.15亿美元。中国年FDI净流入曾经高于美国,例如2013年和2014年。
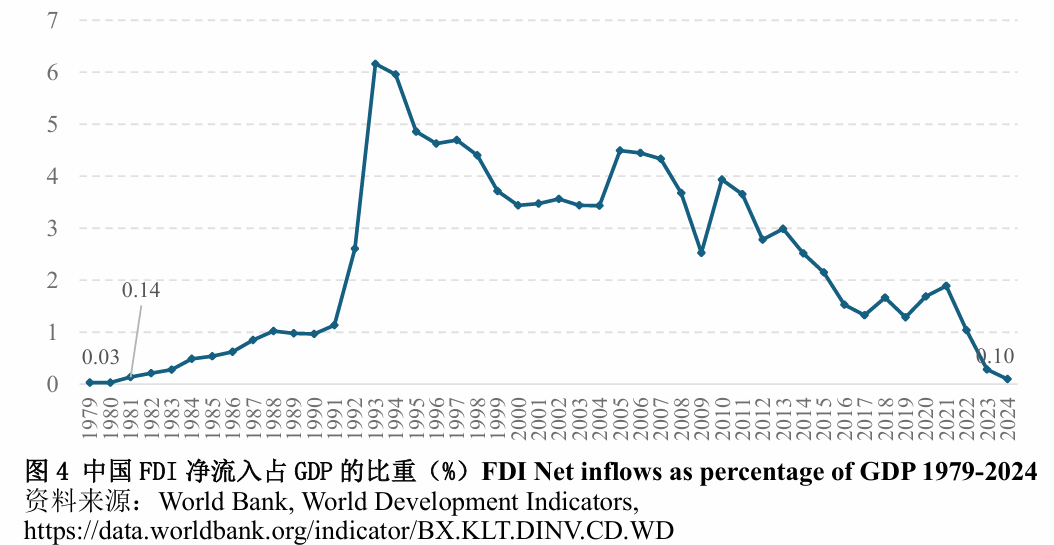
中国外商直接投资净流入占GDP的比重变化更惊人。图4显示,1981年中国外商直接投资净流入占GDP的比重为0.14%,1993年为6.16%,2024年为0.1%,低于1981年。相比之下,同年美国外商直接投资净流入占GDP的比重为1.33%,印度为0.71%,印度尼西亚为1.73%,马来西亚为3.7%,越南为4.23%(见附录表2)。
中国产业政策案例
发展中国家广泛利用税收优惠来吸引FDI。理论上,在其它条件相同的情况下,税收优惠政策无疑能够导致外资的增加,税收优惠政策的取消则会导致外资的减少。
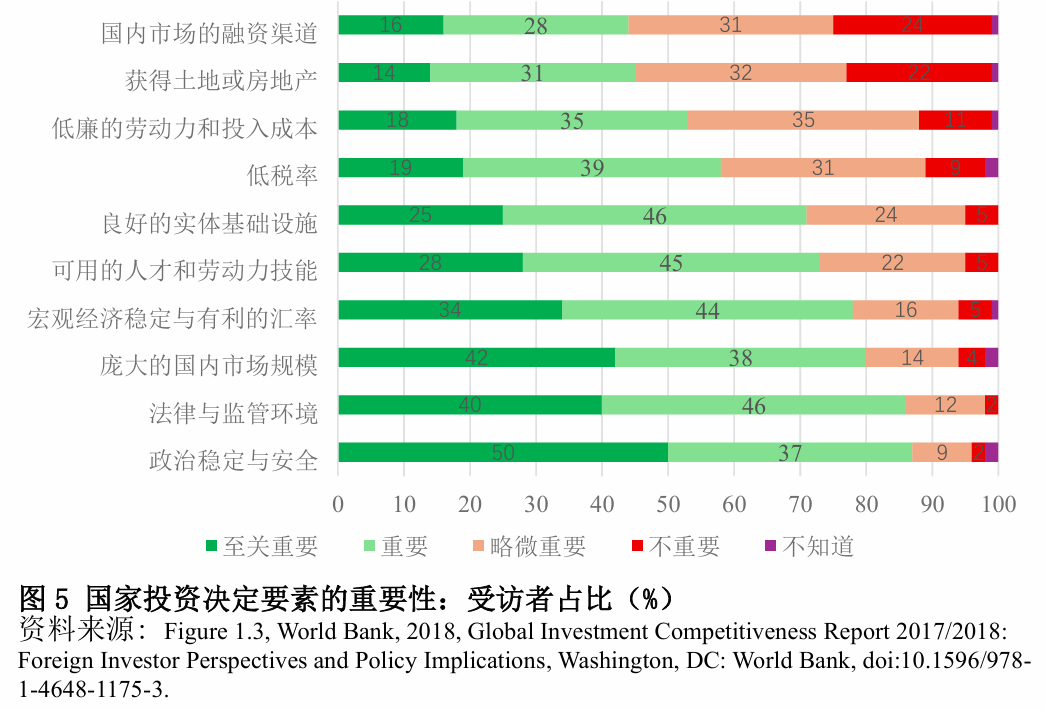
世界银行《2017/2018年全球投资竞争力报告》,通过对754位在发展中国家投资的跨国公司高管进行电话访谈,分析了外国对发展中国家直接投资(FDI)的驱动因素。调查结果显示(见图5),吸引外资的重要因素依次为:(1)政治稳定、社会安全;(2)投资和知识产权受到法律保护;(3)市场潜力大、宏观经济稳定;(4)资源丰富,劳动力和人力资本充沛,(5)交通、通讯、能源等基础设施齐全,(6)低税率,(7)低廉的劳动力和投入成本,(8)获得土地或房地产的便利,(9)国内市场融资容易。可见,在决定投资时需要考虑诸多因素中,最重要的两个因素是政治稳定和安全,以及有利于商业发展的法律和监管环境。缺乏这两个因素,那些在商业上有利可图的投资可能根本无法实现。
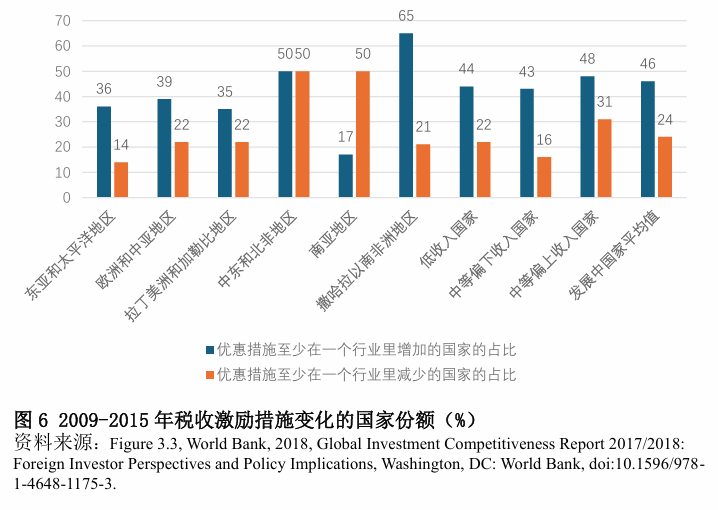
税收豁免和优惠税率仍然是发展中国家最广泛使用的激励措施手段。世界银行数据显示,超过50%的发展中国家在至少一个行业提供税收优惠,吸引更多外商直接投资。世界银行于2018年编制了《发展中国家税收激励数据库》,该数据库提供了107个国家2009-2015年期间的信息。[5] 图6显示,除南亚以外,发展中国家里在2009年至2015年间加大优惠力度(推出新的税收优惠政策或加大原有优惠政策力度)的地区比例超过或等于降低优惠力度(取消优惠政策或降低优惠力度)的地区比例。更具体地说,46%的国家在数据集涵盖的时期(2009-2015年)内,至少在一个行业推出了新的税收优惠政策或提高了现有优惠政策的力度。平均而言,提高优惠政策或推出新优惠政策的发展中国家将免税期延长了7年,或将优惠税率降低了5个百分点。相比之下,同期只有24%的发展中国家取消了税收优惠政策或降低了至少一个行业的优惠力度。
全球范围内企业所得税税率都在下降,所得税的优惠日益普及。资料显示,在136个国家中,有73个国家的企业所得最高税率低于25%,其中美国为21%,英国为19%,瑞士为8.5%,印度尼西亚22%,泰国20%。有些国家甚至取消所有投资者税收,成为避税天堂,例如,巴哈马、巴林、开曼群岛等。[6]
2021年10月,国际社会达成了一项具有里程碑意义的协议,为大型跨国企业设定了15%的全球最低有效企业税率。如果税收优惠导致跨国企业在某个司法管辖区的有效税率(ETR)低于15%,回本国得补上。
在降低标准税率的同时,不少国家对于外商直接投资出台更加优惠的措施[7]。例如, 越南政府规定,符合相关条件的外资企业可享有10-17%的所得税优惠,并享受“4免9减半”(即企业自盈利起4年免征企业所得税,其后9年减半征收)或“6免13减半”的优惠政策。对于投资规模大、科技含量高的项目,经政府总理批准最高可享受30年的所得税减半征收优惠政策。越南企业所得税率一般为20%,企业在石油、天然气及贵重稀有资源的寻找、勘探、开发所得适用32-50%的所得税率。
企业所得税的最长豁免期,印尼为10年,马来西亚为10年,泰国8年,菲律宾7年,越南6年。企业所得税得最长的减征期,印尼为3年,马来西亚5年,菲律宾10年,泰国5年,越南30年。减免期加起来,越南最长,达36年。
中国外资政策变化及吸引外资的新举措
中国从1980年开始就对外资企业实行优惠政策。1991年,国家规定生产性外商投资企业享受企业所得税“两免三减半”优惠,投资港口码头和能源类的外资企业享受企业所得税“五免五减半”,设在特区、开发区等地区的生产性外资企业分别实行15%、24%优惠税率。自2008年起,内外资企业的所得税合并,税率为25%;小微企业,实行20%的优惠税率;国家重点扶持的高新技术企业,实行15%的优惠税率。然而,高新技术企业的认定条件相当严格,例如,企业的科研人员总数不低于职工总数的10%,企业近三个会计年度的研发费用不低于同期销售收入的3-5%,企业在中国发生的研发费用不低于企业全部研发费用的60%等。
面临外资净流入急剧下降,中国应该采取哪些措施呢?中国市场广阔,人力资本充足,劳动者吃苦耐劳,基础设施健全,这些都是吸取外资的优势。应该继续改善投资环境,加大对境外投资者的人身和财产安全的保护,完善法制建设,加强知识产权保护,为投资者展示良好的发展前景。同时,我们应该提供更多的优惠。
5.1 降低企业所得税率
许多研究表明,企业所得税会减少资本积累,造成社会福利损失,所以应该尽可能降低企业所得税。另有研究表明,企业所得税是对经济增长危害最大的税,危害最小的是财产税。
近几十年来,许多国家都在降低企业所得税率。例如,2017年美国将联邦企业所得税最高收入的边际税率从35%(最高的边际税率高达39%)降到21%;英国从2000年的30%降到2020年的19%。我国2008年将企业所得税基本税率从33%降到25%,高新技术企业为15%。基本税率当时不算高,但如今随着其他国家逐步降低税率,我国的税率水平现在偏高。高新技术企业税率低,但要求条件高,很难达到。
据统计,2024年中国企业所得税占总税收的23.4%,高于不少发达国家。所以,我国很有必要降低企业所得税率,以减轻企业负担。企业所得税率降低了,在其它条件类似的情况下,外资就会投入中国。
5.2 为外资企业提供所得税优惠
长期以来,外资企业所得税所占企业所得税总额的比重大大高于其投资所占固定资产总投资的比重。根据官方统计,2010年外资企业的投资仅占总固定资产投资的3.2%,缴纳的企业所得税占企业所得税总额的18.43%。2018年外资企业的投资仅占总固定资产投资的1.4%,缴纳的企业所得税占企业所得税总额的15.42%;2023年,外资企业缴纳的企业所得税占企业所得税总额的13.3%,投资的占比不详。
与中国争夺外资的马来西亚、印尼、越南、泰国和菲律宾都为外资提供所得税优惠,而且这些国家2024年的FDI净流入额比中国多。面对外资企业所得税高以及近年来FDI净流入额放缓,中国可以考虑为外资企业提供所得税优惠,例如重启所得税减免政策。
5.3 出台更优惠的政策,降低外资企业的生产成本
财政部等部门规定,境外投资者以中国境内居民企业分配的利润,在2025年1月1日至2028年12月31日期间用于境内直接投资的,可按照投资额的10%抵免境外投资者当年的应纳税额,当年不足抵免的准予向以后结转。
中国地方政府没有降低所得税的权利,许多省市自治区出台降低投资成本的吸引外资政策,鼓励外资设立研发中心,投资工业园区,设立跨国公司总部,以及其它投资;优惠方式包括现金奖励,房租补贴,免缴土地使用费等。总的来看,我国对外资的优惠力度,远小于前面提到的东南亚国家。为吸引外资,优惠力度可以继续加大。另外,优化补贴办法。目前,许多地方政府推出固定数额的补贴,例如,投资大于5000万美元,一次性补贴500万人民币。如果改为按比例补贴,投资越多得到的补贴相应增加,可以在更大程度上提高增加投资的积极性。
5.4 不强迫企业赞助或捐赠,防止乱收费、乱罚款、乱摊派、乱检查
企业捐款和赞助应该是完全自愿,政府利用税收减免予以鼓励即可,不要强迫或变相强迫企业捐款,不要对捐赠少的企业实施歧视政策。2024年中国慈善榜上,慈善家共有226位(对),合计捐赠113.86亿元人民币;上榜企业共有1370家,合计捐赠250.66亿元人民币,企业捐款占慈善家和企业捐赠总额的68.76%。从上榜企业性质来看,民营企业数量为920家,占上榜企业总数的67.15%;合计捐赠约163亿元,占上榜企业捐赠总额的65%。本届榜单中上榜外资企业的数量为143家,占上榜企业总数的10.44%;合计捐赠22.1231亿元人民币,占上榜企业捐赠总额的8.82%。[8]
美国企业慈善捐赠占总慈善捐赠的比重并不高。2024年,美国总慈善捐赠为5925亿美元(比美国净流入的FDI还要多),其中个人捐赠占66.24%,基金会捐赠占18.53%,遗产慈善捐赠占7.74%,企业捐赠仅占总慈善捐赠的7.49%。[9]
应该制止乱收费、乱罚款、乱摊派、乱检查,取缔违规设立的项目,制止超范围、超标准、超时限征收的行为。应该严格落实相应的政府文件,要养鸡下蛋。
5.5 给予外资企业充分的经营自主权
来自发达国家的外资企业一般必须同时遵守其经营所在国的法律以及一些具有域外效力的本国法律。例如,美国的《反海外腐败法》(Foreign Corrupt Practices Act)禁止美国公司和个人贿赂外国公职人员以获取或维持业务。所以,外资企业比内资企业受到的约束更多。
在外资企业遵守中国法律法规的情况下,政府尽量减少干预,尤其是不要干预外资企业经营决策。引入外商直接投资的一个负面影响是少数大型企业可能凭借自身优势影响国内政策。但是,中国经济体量大,外资数量有限,影响微弱;过度的干预只会影响其投资积极性。总之,对外资的态度应该是“引得来,留得住。”
最后需要强调,在加大优惠力度的同时,要防止区域间的恶性税收竞争。优惠政策会造成税收损失,影响公共品提供。各地区应全面审视税收优惠政策,做好成本效益分析,确保外资带来的综合效益超过优惠政策等造成的成本。
⚪ 报告图表
林双林:北京大学汇丰商学院教授,北京大学汇丰智库副主任,北京大学中国公共财政研究中心名誉主任
成稿时间:2026年8月10日
联系人:程云(0755-26032270,
chengyun@phbs.pku.edu.cn)
【注释】
[1] 人民日报,“中国为什么还需要外资?”(记者:罗珊珊)2025年5月22日。https://www.gov.cn/zhengce/202505/content_7024784.htm
[2] U.S. Bureau of Economic Analysis, https://www.bea.gov/news/2026/gross-domestic-product-3rd-quarter-2025-updated-estimate-gdp-industry-and-corporate 下载日期:2026/2/8
[3] http://m.szonline.cn/focus/zx/2023/0703/445099.html#
[4] 2025年12月31日, 1美元=702.88人民币, http://www.news.cn/20251231/fe9f6466f6884589b5287e6ee946baed/c.html
[5] 目前版本仅涵盖企业所得税优惠;需要扩展,特别是涵盖关税和增值税优惠,以及纳入地方级数据。
[6] Deloitte, 2025, https://dits.deloitte.com/DomesticRatesSubMenu
[7] 中国商务部网站,2025,https://www.mofcom.gov.cn
[8] 公益时报,2024年7月26日,http://www.gongyishibao.com/html/redian/2024/07/27918.html
[9] https://givingusa.org/giving-usa-2025-u-s-charitable-giving-grew-to-592-50-billion-in-2024-lifted-by-stock-market-gains/